
BFH: Zur Steuerbefreiung der Übernahme eines ärztlichen Notfalldienstes durch einen Vertreter gegen Entgelt
Sachverhalt
Der Kläger ist selbstständiger Arzt in der Allgemeinmedizin. Mit der örtlich zuständigen Kassenärztlichen Vereinigung hatte der Kläger eine Vereinbarung über die freiwillige Teilnahme am ärztlichen Notfalldienst abgeschlossen. In den Streitjahren übernahm der Kläger in eigener Verantwortung notfallärztliche „Sitz- und Fahrdienste“ als Vertreter für andere zum Notfalldienst eingeteilte Ärzt*innen. Für die Übernahme der Notfalldienste rechnete der Kläger stundenweise gegenüber den vertretenen Ärzt*innen ab. Einen gesonderten Umsatzsteuerausweis oder einen Hinweis auf eine Steuerbefreiung gab es nicht. Darüber hinaus rechnete er die im Rahmen des Notfalldienstes tatsächlich erbrachten Leistungen ab.
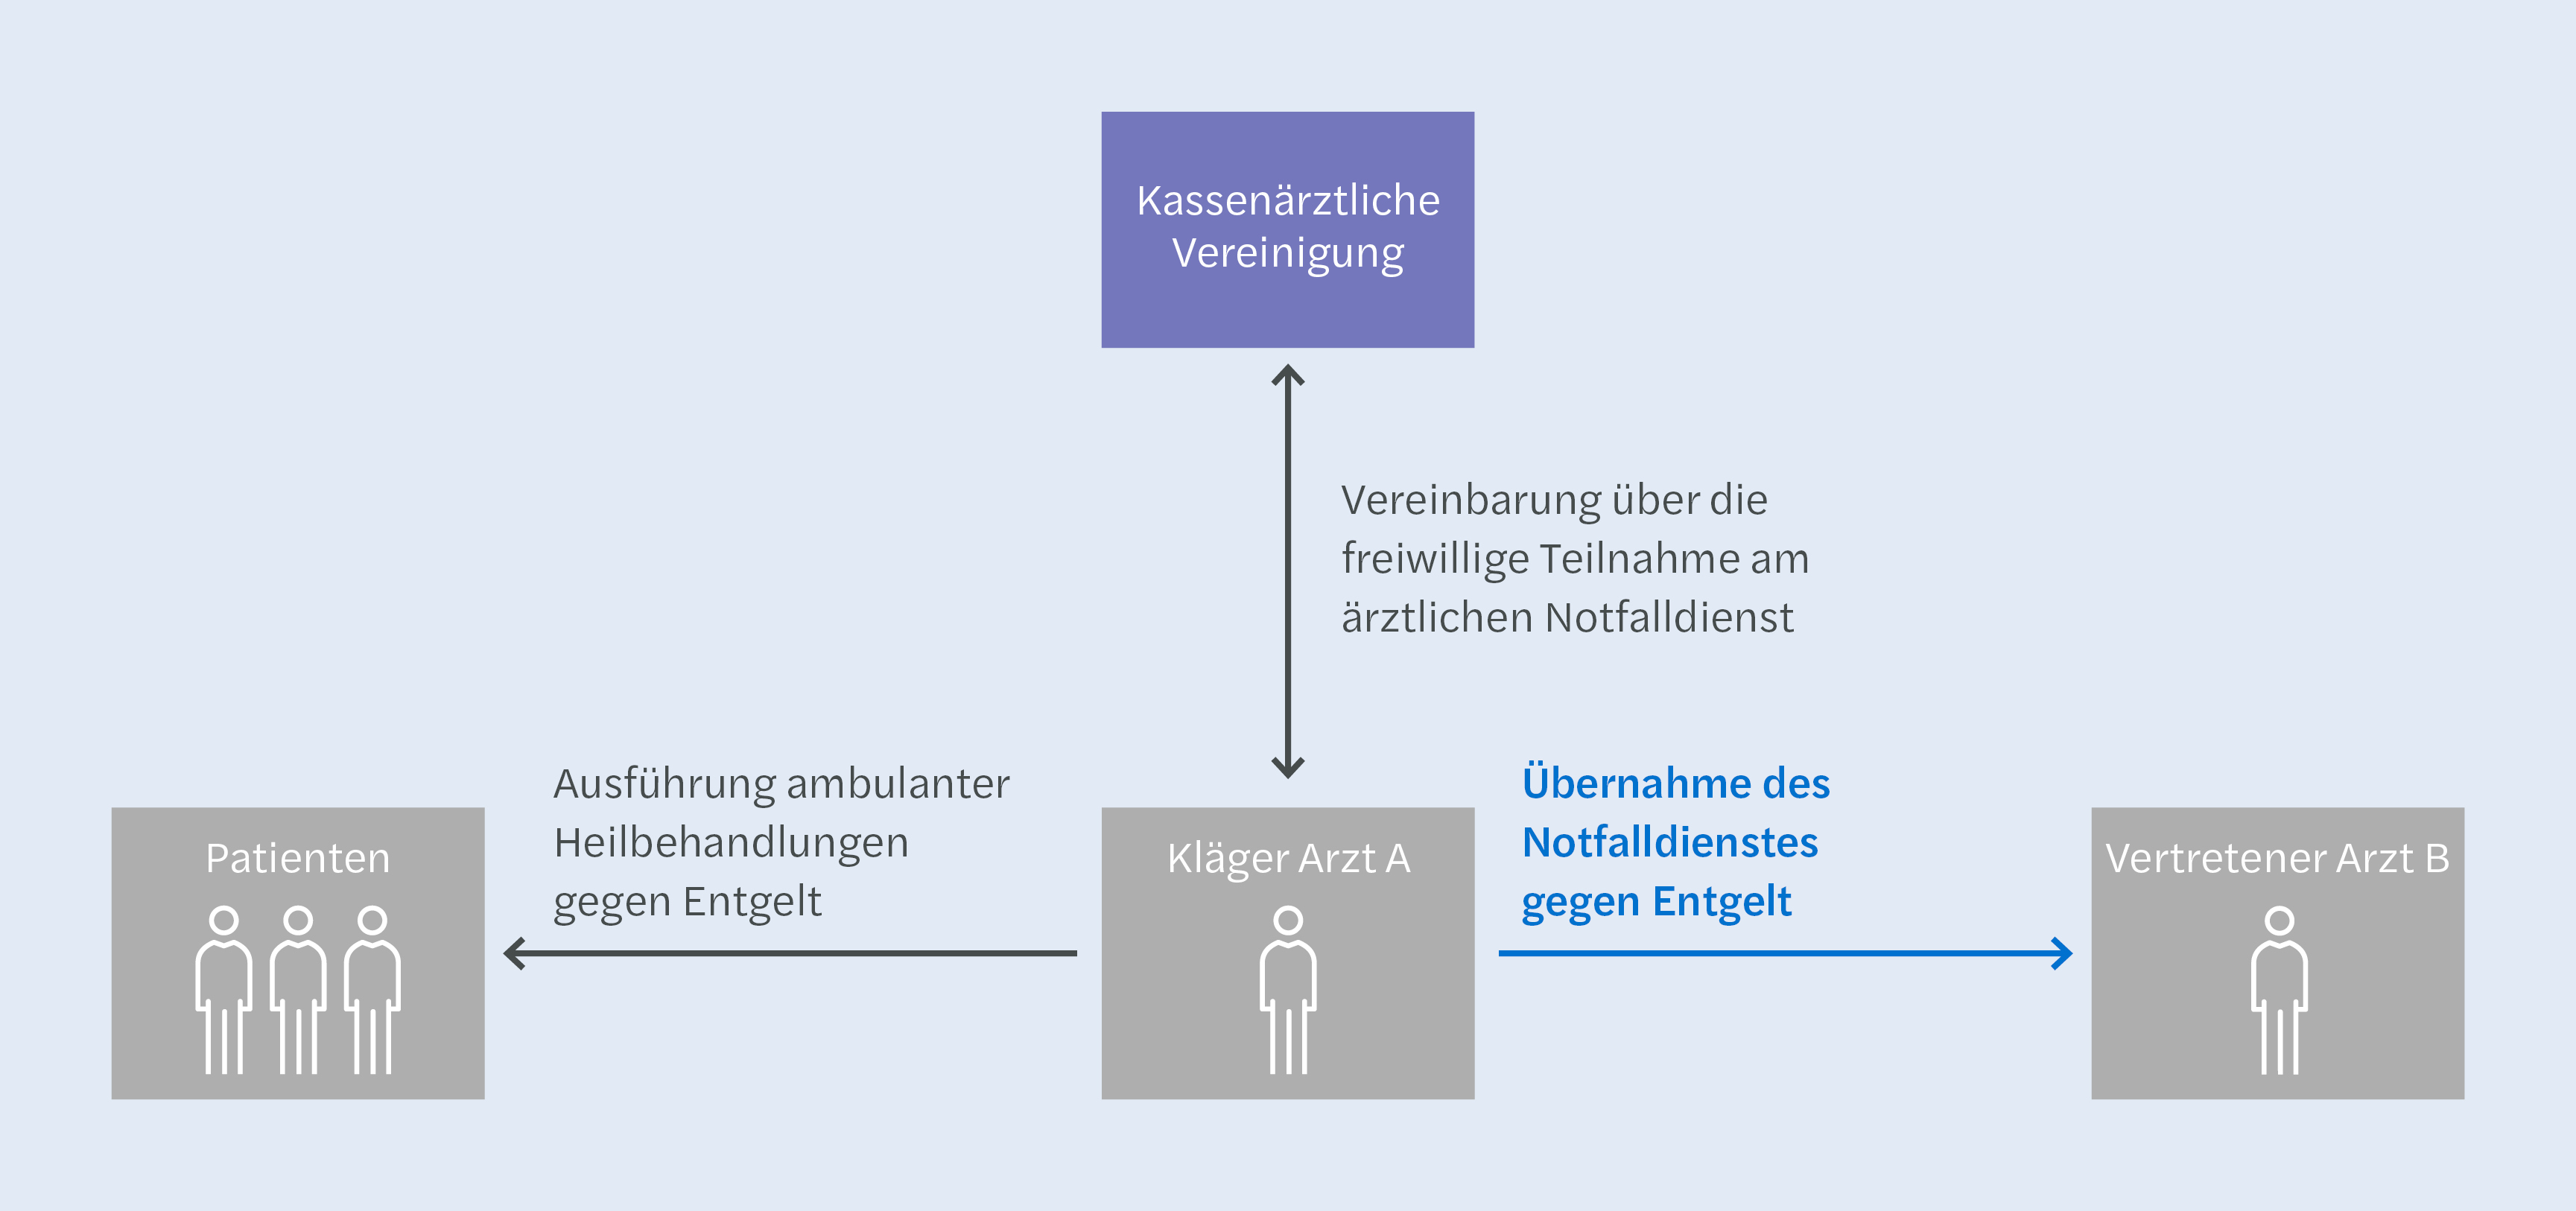
Das Finanzamt nahm nach einer Außenprüfung an, dass die Übernahme des Notfalldienstes durch den Kläger als Vertreter keinem therapeutischen Ziel diene. Die Leistungen seien deshalb nicht umsatzsteuerfrei. Nur die gegenüber den Patient*innen erbrachten ambulanten Heilbehandlungen sollten unter § 4 Nr. 14 Buchst. a UStG fallen. Das Finanzamt erließ dementsprechende Umsatzsteuerbescheide.
Nachdem die Einsprüche des Klägers erfolglos blieben, erhob er Klage vor dem Finanzgericht Münster. Das Finanzgericht wies die Klage ab und folgte der Auffassung des Finanzamts. Der Kläger habe das Entgelt von den vertretenen Ärzt*innen für die Übernahme des ärztlichen Notfalldienstes als sonstige Leistung erhalten. Diese sonstige Leistung sei nicht als steuerfreie Heilbehandlung i. S. d. § 4 Nr. 14 Buchst. a UStG anzusehen. Gegen das abweisende Urteil wendet sich der Kläger mit der Revision vor dem BFH.
Entscheidung des BFH
Die Revision des Klägers hatte Erfolg. Er habe zwar unstreitig mit der vertretungsweisen Übernahme der ärztlichen Notfalldienste sonstige Leistungen gegen Entgelt erbracht. Allerdings sei auch die entgeltliche Übernahme ärztlicher Notfalldienste durch einen Arzt oder eine Ärztin als Heilbehandlung i. S. d. § 4 Nr. 14 Buchst. a UStG umsatzsteuerfrei.
Die Norm beruhe auf Art. 132 Abs. 1 Buchst. c der MwStSystRL. Danach sind Heilbehandlungen im Bereich der Humanmedizin, die im Rahmen der Ausübung der von dem betreffenden Mitgliedstaat definierten ärztlichen und arztähnlichen Berufe durchgeführt werden, steuerfrei. Aus dem Erfordernis der therapeutischen Zielsetzung der Heilbehandlungsleistungen folge aber keine besonders enge Auslegung. Zu diesen sollen auch Leistungen gehören, „die zum Zweck der Vorbeugung erbracht werden, wie vorbeugende Untersuchungen und ärztliche Maßnahmen an Personen, die an keiner Krankheit oder Gesundheitsstörung leiden, sowie Leistungen, die zum Schutz einschließlich der Aufrechterhaltung oder Wiederherstellung der menschlichen Gesundheit erbracht werden“.
Die gegenständliche Übernahme der Notfalldienste diene einem solchen therapeutischen Zweck. Die Leistung des Klägers gegenüber den vertretenen Ärzt*innen beschränke sich dabei nicht nur auf die bloße Freistellung von sämtlichen Verpflichtungen im Zusammenhang mit dem zugeteilten Notfalldienst. Vielmehr setze die Freistellung zwangsläufig voraus, dass der Kläger selbst den ärztlichen Notfalldienst ausführt. Er steht bereit, jederzeit und unmittelbar privat- und kassenärztliche Leistungen in Notfällen zu Zeiten zu erbringen, zu denen eine haus- oder fachärztliche Versorgung nicht stattfindet. Der Kläger stellt während seines Dienstes sicher, dass gesundheitliche Gefahrensituationen bei Notfallpatient*innen erkannt werden. Er leitet sofort entsprechende Maßnahmen ein, um einen größtmöglichen Erfolg einer (späteren) Behandlung in einer Klinik oder bei Fach- oder Hausärzt*innen sicherzustellen. Auf den Umfang der tatsächlichen Inanspruchnahme des Notfalldienstes durch die Patient*innen komme es nicht an. Die den ärztlichen Notfalldienst leistenden Ärzt*innen schulden ihre Anwesenheit und ständige Einsatzbereitschaft. Sie schaffen nicht nur die Voraussetzung für eine möglicherweise erforderliche Notfallbehandlung, sondern führen sie selbst aus.
Daneben komme es für die Anwendung des § 4 Nr. 14 Buchst. a UStG nicht auf die Person des Leistungsempfängers an. Die personenbezogene Voraussetzung der Steuerfreiheit beziehe sich lediglich auf den Leistungserbringer. Dieser muss Träger eines ärztlichen oder arztähnlichen Berufs sein. Umsatzsteuerliche Leistungsempfänger müssten demnach nicht zwangsläufig die Patient*innen sein. Es könne ausdrücklich offengelassen werden, ob die Leistung des Klägers gegenüber Patient*innen, Krankenkassen, Kassenärztlichen Vereinigungen oder an die vom Kläger vertretenen Ärzt*innen als umsatzsteuerrechtliche Leistungsempfänger*innen erbracht wurde.
Fazit und Ausblick/Praxishinweise
Die klar tätigkeitsbezogene Betrachtung der Leistungen lässt eine einheitliche Umsatzbesteuerung von Tätigkeiten im Rahmen des Notfalldienstes auch bei organisatorischen Unterschieden zu. Es kommt somit richtigerweise nicht zu einer abweichenden Beurteilung der infrage stehenden (ärztlichen) Tätigkeiten bei einer regional unterschiedlichen Ausgestaltung des Notfalldienstes durch die jeweils zuständigen Kassenärztlichen Vereinigungen.
Gleichzeitig wird nur durch diese Betrachtung die tatsächlich erbrachte Leistung vollständig erfasst. Denn der Leistungserbringer muss nicht nur Arzt sein und nach den Anforderungen der Kassenärztlichen Vereinigung zu dem vertretungsweise übernommenen Dienst anwesend sein. Er muss diesen in der vorgegebenen Zeit auch tatsächlich ausführen und im Rahmen seines Berufsbildes tätig werden. Praxisrelevante Vorteile kann dies auch für Patient*innen bringen, soweit der Notfalldienst durch in der Notfallmedizin erfahrene Kolleg*innen übernommen wird.
Der BFH schafft mit der Entscheidung Rechtssicherheit, indem er seine bisherige Auffassung zu Bereitschaftsdiensten bei Großveranstaltungen auf den ärztlichen Notfalldienst anwendet (BFH, Urteil vom 02.08.2018 – V R 37/17). Ärzt*innen, die für Berufskolleg*innen Notfalldienste übernehmen, können diese Leistungen umsatzsteuerfrei abrechnen, sofern sie selbst die ärztliche Tätigkeit ausüben. Die Rechnungsstellung sollte ohne Umsatzsteuerausweis erfolgen und mit einem Hinweis auf die Steuerbefreiung nach § 4 Nr. 14 Buchst. a UStG versehen werden.
Autorin: Lena Netzer
Dies ist ein Beitrag aus unserem Healthcare-Newsletter 3-2025. Die gesamte Ausgabe finden Sie hier. Sie können diesen Newsletter auch abonnieren und erhalten die aktuelle Ausgabe direkt zum Erscheinungstermin.