Europa Środkowo-Wschodnia: rosnąca „ziemia obiecana” dla funduszy Private Equity?
„Kapitał prywatny nie tylko wraca do gry - to on napędza rozwój Europy.” (Eric de Montgolfier, CEO, Invest Europe): Sektor Private Equity w regionie CEE to dynamicznie rozwijający się i dojrzewający rynek, który coraz częściej przyciąga uwagę funduszy inwestycyjnych poszukujących atrakcyjnych możliwości i obiecujących stóp zwrotu.
Do niedawna działalność PE w regionie koncentrowała się głównie na Polsce, Czechach, Rumunii i Węgrzech, które pełniły rolę kluczowych hubów inwestycyjnych. Obecnie fundusze coraz śmielej kierują uwagę również na inne rynki, w szczególności na subregion Adriatycki.
Cztery główne profile funduszy Private Equity aktywnych w CEE
Analizując sektor Private Equity w regionie CEE, można wyróżnić cztery podstawowe typy funduszy:
- Duże międzynarodowe fundusze PE, głównie z USA i Wielkiej Brytanii, koncentrujące się na dużych transakcjach o wartości przedsiębiorstwa (EV) powyżej 500 mln EUR.
- Paneuropejskie fundusze PE, wywodzące się głównie z Europy Zachodniej (Wielka Brytania, Francja, Niemcy), inwestujące przede wszystkim w segment mid‑cap, tj. EV 100–500 mln EUR.
- Fundusze PE skoncentrowane na regionie CEE, zazwyczaj z siedzibą w Warszawie, Pradze, Wiedniu lub Londynie, realizujące transakcje z sektora MŚP o EV 20–100 mln EUR.
- Fundusze lokalne, operujące wyłącznie na rynkach krajowych i celujące w firmy o EV 5–20 mln EUR.
Krajobraz aktywności PE potwierdza rosnące zainteresowanie CEE
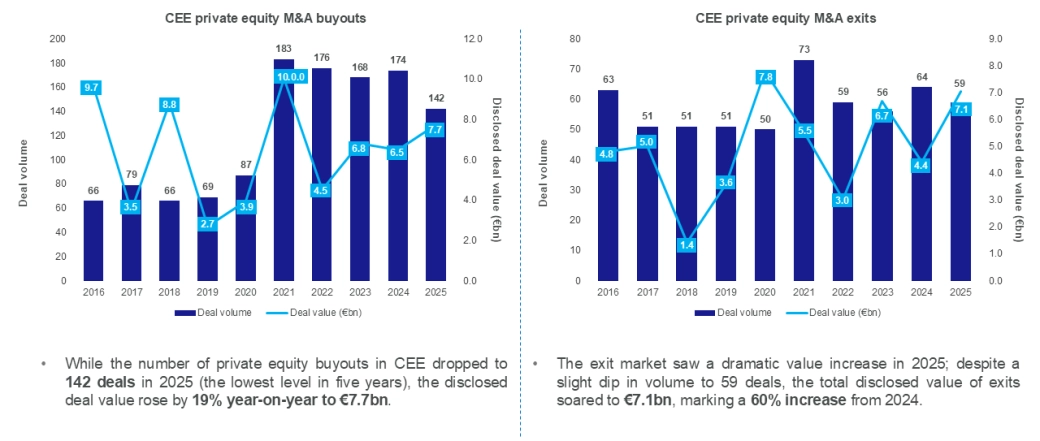
Zgodnie z raportem Forvis Mazars „Investing in CEE: inbound M&A report 2025/2026”, opracowanym we współpracy z Mergermarket, całkowita wartość przejęć realizowanych przez fundusze PE w regionie CEE w 2025 roku przewyższyła wyniki z roku poprzedniego. Ogłoszono transakcje o łącznej wartości 7,7 mld EUR, co oznacza wzrost o 19% rok do roku, przy jednoczesnym spadku liczby transakcji do 142 wobec 174 w 2024 roku. Podobna tendencja była widoczna w przypadku wyjść z inwestycji, gdzie liczba transakcji była niższa, lecz ich łączna wartość znacząco wzrosła. W ujęciu wolumenowym ogłoszono 59 exitów, co oznacza spadek o 8% rok do roku, natomiast ich wartość osiągnęła 7,1 mld EUR, czyli aż o 60% więcej niż w 2024 roku.
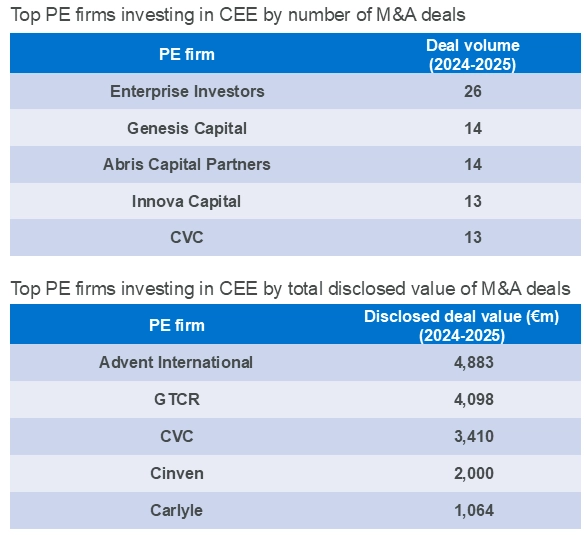
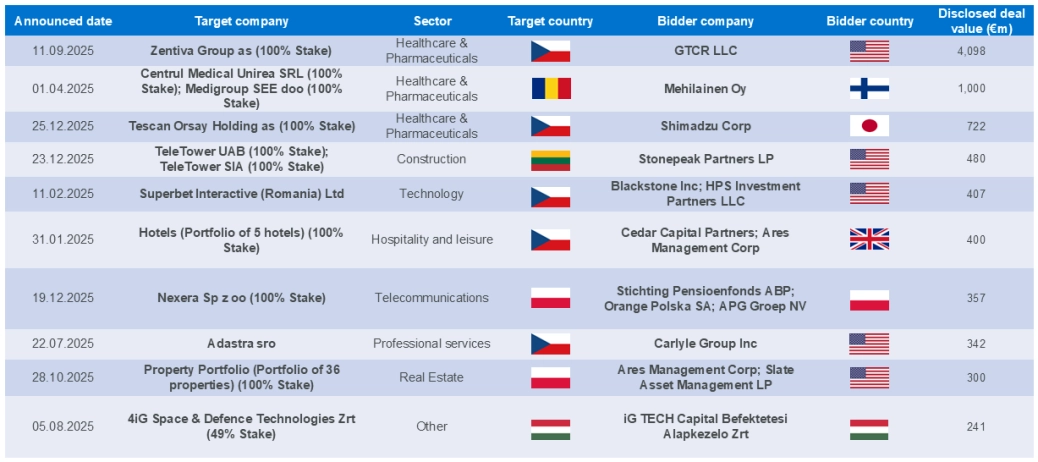
Analizując pochodzenie funduszy PE inwestujących w CEE w ciągu ostatnich dwóch lat, cztery z pięciu najbardziej aktywnych pod względem liczby transakcji wywodziły się z samego regionu. Były to Enterprise Investors, Abris Capital oraz Innova Capital z Polski, a także Genesis Capital z Czech. Z kolei pod względem ujawnionej wartości transakcji, wszystkie pięć czołowych funduszy inwestujących w regionie stanowiły międzynarodowe podmioty z USA i Wielkiej Brytanii, w tym Advent, GTCR, CVC, Cinven oraz Carlyle. Wśród dziesięciu największych transakcji M&A zrealizowanych w CEE w ubiegłym roku zdecydowana większość obejmowała nabywców spoza regionu. Największą transakcją Private Equity był zakup czeskiej grupy farmaceutycznej Zentiva przez amerykański fundusz GTCR za kwotę 4,1 mld EUR, dokonany od Advent International. |
 |
Private Equity w Europie Środkowo‑Wschodniej: 10 największych transakcji M&A PE (2025)
Czynniki wspierające rozwój rynku PE w regionie CEE
Na wzrost aktywności PE w regionie wpływa szereg kluczowych czynników, m.in.:
- Dostęp do dużego rynku konsumenckiego, większość krajów CEE jest częścią UE i/lub strefy euro.
- Zasoby talentów: wysoko wykwalifikowana siła robocza, szczególnie w obszarach inżynierii
i IT, nadal dostępna po niższych kosztach niż w Europie Zachodniej. - Nearshoring przemysłowy: dynamiczne przenoszenie produkcji i łańcuchów dostaw z Europy Zachodniej i Azji do CEE; wsparcie funduszy UE ułatwia inwestycje w nowoczesną infrastrukturę produkcyjną.
- Sukcesja w firmach rodzinnych: ponieważ ponad 70% firm w regionie jest nadal prowadzonych i kontrolowanych przez pierwsze pokolenie właścicieli i założycieli, kwestia transferu własności staje się coraz istotniejszym wyzwaniem dla wielu przedsiębiorstw. W odpowiedzi na te potrzeby rośnie znaczenie transakcji typu management buy‑out (MBO), w ramach, których menedżerowie, przy wsparciu funduszu Private Equity, zabezpieczają pakiet większościowy, zachowując jednocześnie udział mniejszościowy, co pozwala im utrzymać długoterminowe zaangażowanie w rozwój spółki.
- Silna aktywność M&A i konsolidacja sektorowa, zwłaszcza w produkcji, energetyce i OZE, telekomunikacji, technologii, opiece zdrowotnej, farmacji, dobrach konsumenckich i obronności.
Wyzwania oraz perspektywy wzrostu na 2026 rok
Pomimo wyraźnego wzrostu aktywności inwestycyjnej, rynek Private Equity w CEE nadal mierzy się z wolniejszym tempem pozyskiwania kapitału w porównaniu z Europą Zachodnią. Wyzwaniem pozostają także wysokie oczekiwania wycenowe właścicieli spółek, z których wielu, mimo solidnych fundamentów biznesowych, wstrzymuje się z decyzją o sprzedaży, oczekując korzystniejszych warunków rynkowych. Dodatkowo część międzynarodowych inwestorów napotyka trudności w dotarciu do lokalnych możliwości inwestycyjnych, szczególnie w segmencie średnich spółek.
Choć rok 2026 przynosi określone wyzwania polityczne i gospodarcze (w tym napięcia geopolityczne, presję fiskalną oraz utrzymujące się relatywnie wysokie stopy procentowe), ogólny sentyment wobec regionu CEE można określić jako ostrożny optymizm. Rynek Private Equity w regionie stopniowo się rozwija, lecz nadal odpowiada za mniej niż 0,5% regionalnego PKB, co wskazuje na znaczący potencjał dalszej penetracji w porównaniu z rynkami Europy Zachodniej. Coraz więcej globalnych funduszy postrzega CEE jako atrakcyjny kierunek dywersyfikacji, oferujący wyższy potencjał wzrostu oraz niższe mnożniki wejścia niż rynki dojrzałe. Dodatkowo planowana odbudowa Ukrainy może
w nadchodzących latach stworzyć interesujące możliwości dla całego ekosystemu Private Equity.
Aby uzyskać więcej informacji na temat sektora Private Equity oraz rynku M&A w Europie Środkowo‑Wschodniej, zachęcamy do pobrania 2026 Global Private Equity Report oraz Investing in CEE: inbound M&A report 2025/2026
Chcesz wiedzieć więcej?

Pere Mioč Partner, Tax Advisory - Zagreb

Adam Zohry Executive Director - M&A - Warszawa
Raport globalny o funduszach private equity 2026
Raport globalny o funduszach private equity 2026 przedstawia ekskluzywne wnioski z badania przeprowadzonego wśród ponad 800 profesjonalistów z sektora private equity, reprezentujących różne regiony, sektory i strategie inwestycyjne. Zachęcamy do zapoznania się z raportem, aby dowiedzieć się, jak w zmieniających się warunkach rynkowych ewoluują priorytety inwestorów.