

HR und Global Mobility News in der Schweiz: Sozialversicherung, Säule 3a und Arbeitsbewilligungen
In unserem Newsletter informieren wir Sie kurz und bündig über Neuerungen und Wissenswertes im Bereich HR und Global Mobility insbesondere zu Steuern, Sozialversicherungen, Payroll, Arbeitsrecht und Immigration.
Sozialversicherungen
Die Ende September 2026 verabschiedete Reform der europäischen Sozialversicherungskoordination verändert zwar nicht die nationalen Systeme, verschärft aber die Anforderungen an die Beurteilung grenzüberschreitender Tätigkeiten.
Neue Regeln für Entsendungen und grenzüberschreitende Arbeit
Die Reform der europäischen Sozialversicherungskoordination bringt wichtige Änderungen für Unternehmen mit grenzüberschreitend tätigen Mitarbeitenden. Zwar bleiben die nationalen Sozialversicherungssysteme eigenständig, die europäischen Vorschriften bestimmen jedoch weiterhin, welchem System eine Person bei grenzüberschreitenden Tätigkeiten untersteht und wie Leistungsansprüche zwischen den beteiligten Staaten koordiniert werden.
Im Fokus der Reform stehen insbesondere Entsendungen, kurzfristige Arbeitseinsätze, Geschäftsreisen, grenzüberschreitendes Homeoffice sowie Tätigkeiten in mehreren Staaten. Für Unternehmen bedeutet dies verschärfte Anforderungen an die vorgängige Prüfung, Klassifizierung und Dokumentation solcher Auslandseinsätze.
Nachdem der Rat der EU die überarbeiteten Vorschriften am 28. September 2026 endgültig verabschiedet hatte, unterzeichneten die Präsidentinnen bzw. Präsidenten des Europäischen Parlaments und des Rates am 7. Oktober 2026 die Änderungen der Verordnungen (EG) Nr. 883/2004 und Nr. 987/2009. Damit ist das Gesetzgebungsverfahren nach fast zehn Jahren Verhandlungen abgeschlossen.
Kurz gesagt: Die Reform erleichtert klar definierte kurzfristige Einsätze punktuell. Gleichzeitig steigen die Anforderungen an Prüfung, Klassifizierung, Meldung und Dokumentation grenzüberschreitender Tätigkeiten.
Wen betrifft die Reform?
Die Änderungen betreffen nicht nur klassische Entsendungen. Die neuen Regelungen gewinnen insbesondere für Unternehmen an Bedeutung, deren Mitarbeitende regelmässig:
- Geschäftsreisen innerhalb Europas durchführen,
- für kurzfristige Projekteinsätze im Ausland Arbeiten,
- grenzüberschreitend im Homeoffice arbeiten,
- in mehreren Staaten tätig sind,
- innerhalb internationaler Matrixorganisationen tätig sind,
- als Grenzgängerinnen oder Grenzgänger beschäftigt sind,
- Workations oder andere vorübergehende Remote-Work-Modelle nutzen.
Entscheidend ist dabei nicht allein die Dauer eines Auslandseinsatzes. Ebenso wichtig sind der Reisezweck, die tatsächlich ausgeübte Tätigkeit, die beteiligten Arbeitgeber und die bisherigen Sozialversicherungsverhältnisse.
Die wichtigsten Änderungen auf einen Blick
Neue Voraussetzungen für Entsendungen
- Künftig sollen Mitarbeitende vor einer Entsendung grundsätzlich während mindestens drei Monaten dem Sozialversicherungssystems des Entsendestaats unterstellt gewesen sein.
- Nach einer Entsendung von 24 Monaten ist grundsätzlich eine Unterbrechung von mindestens zwei Monaten vorgesehen, bevor eine erneute Entsendung erfolgen kann.
Vorgängige Meldung mit gezielten Ausnahmen
- Entsendungen sind grundsätzlich vor ihrem Beginn zu melden.
- Ausnahmen gelten insbesondere für Geschäftsreisen sowie für Arbeitseinsätze von höchstens drei aufeinanderfolgenden Tagen innerhalb eines Zeitraums von 30 aufeinanderfolgenden Tagen.
- Für den Bausektor gilt diese Ausnahme nicht.
- Die genaue Abgrenzung zwischen Geschäftsreise, kurzfristigem Arbeitseinsatz und Entsendung wird deshalb zentral.
Mehrstaatentätigkeiten und grenzüberschreitende Arbeitsmodelle stärker im Fokus
Die überarbeiteten Bestimmungen für Tätigkeiten in mehreren Staaten können auch grenzüberschreitendes Homeoffice und andere flexible Arbeitsmodelle erfassen. Diese sind weiterhin nach den anwendbaren Koordinierungsregeln und gegebenenfalls besonderen Vereinbarungen zu beurteilen.
Was HR und Global Mobility Teams jetzt vorbereiten sollten
| Handlungsfeld | Worauf Unternehmen achten sollten |
| Prüfung von Auslandseinsätzen | Grenzüberschreitende Tätigkeiten sollten vor dem Auslandeinsatz beurteilt und korrekt klassifiziert werden. |
| A1-Meldeprozesse | Bestehende Prozesse und Entscheidungskriterien sind anhand der neuen Kategorien und Ausnahmeregelungen zu überprüfen. |
| Home-Office und Mehrstaatentätigkeiten | Grenzüberschreitende Arbeitsmodelle und Tätigkeiten in mehreren Staaten erfordern weiterhin eine sorgfältige sozialversicherungsrechtliche Beurteilung. |
| Dokumentation und Datenqualität | Reisezweck, Tätigkeit, Einsatzdauer, Arbeitsort und weitere relevante Informationen sollten strukturiert erfasst und dokumentiert werden. |
| Policies und interne Prozesse | Überprüfung und gegebenenfalls Anpassung von Business-Travel-, Remote-Work- und Assignment-Richtlinien sowie der entsprechenden Genehmigungs- und Eskalationsprozesse. |
| Awareness und Schulung | Sensibilisierung der Mitarbeitenden und Führungskräfte für die sozialversicherungsrechtlichen Auswirkungen von Geschäftsreisen, internationalen Projekteinsätzen, Homeoffice im Ausland und anderen grenzüberschreitenden Tätigkeiten |
| Verantwortlichkeiten | Zuständigkeiten zwischen HR, Global Mobility, Payroll, Tax und Legal sollten klar definiert und vorhandene Travel-, Remote-Work- und Assignment-Prozesse überprüft werden. |
| Kontrollen und Behördenaustausch | Der verstärkte Informationsaustausch zwischen den Behörden erhöht die Anforderungen an die Konsistenz von Angaben in Sozialversicherungsunterlagen, A1-Bescheinigungen, Payroll-Systemen und Reiseprozessen. |
Die Änderungsverordnung tritt am ersten Tag des Monats nach ihrer Veröffentlichung im Amtsblatt der Europäischen Union in Kraft. Die wesentlichen neuen Bestimmungen zur anwendbaren Sozialversicherung bei Entsendungen und grenzüberschreitenden Tätigkeiten werden jedoch erst 24 Monate nach dem Inkrafttreten anwendbar. Bis dahin gelten grundsätzlich weiterhin die bisherigen Vorschriften.
Besonderer Hinweis für Schweizer Unternehmen
Für Schweizer Unternehmen ist besonders wichtig, dass die neuen EU-Bestimmungen nicht automatisch ab ihrem Inkrafttreten in der EU auch im Verhältnis Schweiz–EU gelten. Hierfür ist grundsätzlich eine Übernahme in Anhang II des Freizügigkeitsabkommens erforderlich. Bis zu einer solchen Übernahme bleiben die heute im Verhältnis Schweiz–EU anwendbaren Vorschriften massgebend.
Fazit
Die Reform erhöht die Anforderungen an die frühzeitige Beurteilung grenzüberschreitender Mitarbeitereinsätze. Unternehmen sollten insbesondere ihre Prozesse für Entsendungen, Geschäftsreisen, kurzfristige Arbeitseinsätze, Mehrstaatentätigkeiten und grenzüberschreitendes Homeoffice überprüfen.
Für Schweizer Unternehmen besteht zusätzlich die Aufgabe, die geplante Übernahme der neuen Vorschriften in das Freizügigkeitsabkommen zu beobachten und bis dahin weiterhin die für die Schweiz geltenden Regelungen anzuwenden.
Sozialversicherungskennzahlen 2027: Die wichtigsten Änderungen auf einen Blick
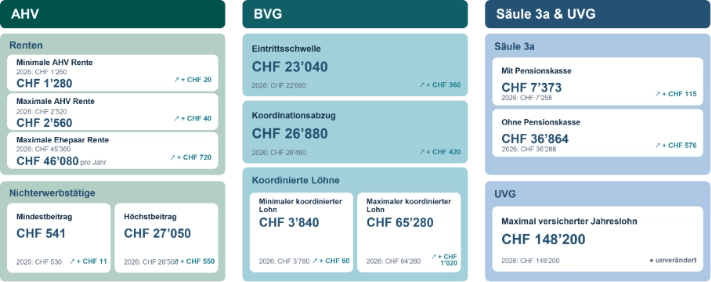
Zum 1. Januar 2027 treten verschiedene Anpassungen bei den Schweizer Sozialversicherungen und der beruflichen Vorsorge in Kraft. Die Erhöhung der AHV-Renten führt gleichzeitig zu Anpassungen mehrerer Grenzwerte in der zweiten und dritten Säule.
Für Arbeitgeber sind insbesondere die neuen BVG-Grenzwerte und die höheren Maximalbeiträge der Säule 3a relevant.
Übersicht der wichtigsten Kennzahlen 2027
Was bedeutet dies für Unternehmen?
Arbeitgeber sollten die neuen AHV- und BVG-Werte per 1. Januar 2027 in Payroll-, HR- und Vorsorgesystemen hinterlegen und prüfen, ob sich Auswirkungen auf Versicherungsunterstellung, koordinierten Lohn, Beiträge oder Leistungen ergeben.
Fazit
Die Anpassungen für 2027 fallen insgesamt moderat aus, können jedoch die Versicherungsunterstellung, den koordinierten Lohn, die Beitragshöhe und die maximal steuerlich abzugsfähigen Einzahlungen in die Säule 3a beeinflussen. Unternehmen sollten sicherstellen, dass die neuen Grenzwerte ab 1. Januar 2027 korrekt in den Payroll-, HR- und Vorsorgesystemen berücksichtigt werden.
Internationale Sozialversicherungen: EuGH-Urteil ändert die Berechnung der 25%-Schwelle
Arbeitstage ausserhalb der Schweiz und der EU/des EWR können neu die sozialversicherungsrechtliche Unterstellung von Mitarbeitenden beeinflussen.
International mobile Mitarbeitende üben ihre Tätigkeit häufig in der Schweiz, der EU/dem EWR und in Drittstaaten aus. Ein kürzlich ergangenes Urteil des Gerichtshofs der Europäischen Union (EuGH) schafft wichtige Klarstellungen dazu , wie Tätigkeiten in Drittstaaten bei der Bestimmung des anwendbaren Sozialversicherungssystems zu berücksichtigen sind.
In seinem Urteil vom 11. Dezember 2025 in der Rechtssache C-743/23 entschied der EuGH, dass bei der Beurteilung, ob Mitarbeitende einen «wesentlichen Teil» ihrer Tätigkeit in ihrem Wohnstaat ausüben, sämtliche relevanten Erwerbstätigkeiten berücksichtigt werden müssen. Dies umfasst auch Tätigkeiten in Drittstaaten ausserhalb der EU/des EWR und der Schweiz.
Die 25%-Schwelle
Gemäss der Verordnung (EG) Nr. 883/2004 und ihrer Durchführungsverordnung (EG) Nr. 987/2009, die im Verhältnis zwischen der Schweiz und der EU anwendbar sind, hängt die Bestimmung des zuständigen Sozialversicherungssystems für Mitarbeitende, die in mehreren Staaten tätig sind, unter anderem davon ab, ob sie einen wesentlichen Teil ihrer Tätigkeit in ihrem Wohnstaat ausüben.
Dabei sind die Arbeitszeit und/oder Vergütung relevante Kriterien. Ein Anteil von weniger als 25% deutet darauf hin, dass kein wesentlicher Teil der Tätigkeit im Wohnstaat ausgeübt wird.
Was hat sich geändert?
Vor dem Urteil ging man allgemein davon aus, dass bei der Beurteilung der 25%-Schwelle lediglich Tätigkeiten innerhalb der EU/des EWR und der Schweiz berücksichtigt werden. Der EuGH hat nun klargestellt, dass auch die Arbeitszeit in Drittstaaten in die Gesamtberechnung einbezogen werden muss.
Der konkrete Fall verdeutlicht die möglichen Auswirkungen. Betroffen war ein Arbeitnehmer mit Wohnsitz in Deutschland, der bei einem Schweizer Arbeitgeber beschäftigt war und rund 16% seiner Tätigkeit in Deutschland, 16% in der Schweiz und 68% in Drittstaaten ausübte. Vor dem Urteil wäre die Situation ausschliesslich anhand der in Deutschland und der Schweiz geleisteten Arbeitszeit beurteilt worden, unabhängig von der in Drittstaaten geleisteten Arbeitszeit. Dies hätte zur Schlussfolgerung geführt, dass 50 % der für die Berechnung berücksichtigten Arbeitszeit auf Deutschland und damit auf den Wohnstaat entfielen, sodass die deutschen Sozialversicherungsvorschriften zur Anwendung gekommen wären.
Unter Berücksichtigung der weltweiten Tätigkeit des Arbeitnehmers machte die in Deutschland ausgeübte Tätigkeit jedoch nur rund 16% aus und lag damit unter der Schwelle von 25% im Wohnstaat. Der EuGH kam daher zum Schluss, dass aufgrund des allgemeinen Grundsatzes der lex loci laboris („Gesetz des Arbeitsortes“) die schweizerischen Sozialversicherungsvorschriften zur Anwendung kamen.
Mögliche Auswirkungen für Arbeitgeber und international mobile Mitarbeitende
Das Urteil kann praktische Auswirkungen auf Mitarbeitende haben, die in einem EU-Mitgliedstaat wohnen, in der Schweiz beschäftigt sind und regelmässig international arbeiten. Dies gilt insbesondere dann, wenn ein erheblicher Anteil ihrer Tätigkeit ausserhalb der Schweiz und der EU/des EWR ausgeübt wird.
Bestehende sozialversicherungsrechtliche Unterstellungen sollten daher gegebenenfalls überprüft werden, wenn bei früheren Berechnungen der 25%-Schwelle Arbeitstage in Drittstaaten nicht berücksichtigt wurden. Je nach individuellem Arbeitsmuster kann die Anwendung des Urteils dazu führen, dass ein anderes Sozialversicherungssystem zuständig ist.
Das Urteil bedeutet jedoch nicht, dass die europäischen Koordinierungsregeln selbst Sozialversicherungsansprüche oder -befreiungen in Drittstaaten begründen. Die lokalen Sozialversicherungsvorschriften und anwendbaren bilateralen Abkommen müssen weiterhin separat berücksichtigt werden.
Empfohlene nächste Schritte
Schweizer Arbeitgeber und international mobile Mitarbeitende sollten grenzüberschreitende Arbeitsmuster insbesondere dann überprüfen, wenn Mitarbeitende:
- in einem EU-/EWR-Mitgliedstaat wohnen, aber in der Schweiz beschäftigt sind.
- regelmässig Tätigkeiten in Drittstaaten ausüben.
- ein Arbeitsmuster aufweisen, bei dem sie sich im Wohnstaat nahe an der 25%-Schwelle bewegen.
Eine genaue Erfassung der weltweit geleisteten Arbeitstage wird daher bei der Beurteilung der anwendbaren Sozialversicherungsvorschriften besonders wichtig.
Forvis Mazars unterstützt Arbeitgeber und international mobile Mitarbeitende bei der Überprüfung bestehender sozialversicherungsrechtlicher Unterstellungen, der Beurteilung der Auswirkungen des Urteils und der Klärung, ob eine Neubeurteilung der anwendbaren Sozialversicherungsvorschriften angezeigt ist.
Immigration: Schweiz und Indien stärken die berufliche Mobilität
Die Schweiz und Indien haben am 5. Oktober 2026 zwei Abkommen zu Migration und beruflicher Mobilität abgeschlossen. Die «Migration and Mobility Partnership» stärkt die Zusammenarbeit unter anderem in Bildung, Wissenschaft, Arbeitsmarkt und legaler Mobilität. Ein separates Abkommen ermöglicht jungen Staatsangehörigen beider Länder Ausbildungs- oder Weiterbildungsaufenthalte im jeweils anderen Staat.
Für international tätige Unternehmen können sich daraus neue Möglichkeiten für die Entwicklung junger Fachkräfte ergeben. Da Voraussetzungen, Altersgrenzen, Aufenthaltsdauer, Verfahren und Inkrafttreten noch nicht veröffentlicht sind, sollten konkrete Einsätze erst nach Vorliegen der Umsetzungsbestimmungen geplant werden.
Unsere Empfehlung: Unternehmen, die Mitarbeiteraustausche zwischen der Schweiz und Indien planen, sollten die weitere Umsetzung des Abkommens verfolgen und prüfen, ob sich daraus neue Möglichkeiten für ihre Talent- und Global-Mobility-Programme ergeben.
Immigration: Kontingente 2027 - Neue Höchstzahlen für Arbeitsbewilligungen werden erwartet
Der Bundesrat legt jährlich die Höchstzahlen für die Zulassung von Erwerbstätigen aus Drittstaaten fest. Die Kontingente für 2027 sind zum Redaktionszeitpunkt noch nicht publiziert. Die Bekanntgabe dürfte damit für international tätige Schweizer Unternehmen in den kommenden Wochen besonders relevant sein.
Für 2026 stehen insgesamt 8'500 Bewilligungen für qualifizierte Erwerbstätige aus Drittstaaten zur Verfügung, davon 4'500 Aufenthaltsbewilligungen B und 4'000 Kurzaufenthaltsbewilligungen L. Zusätzlich bestehen separate Kontingente von 3'500 Bewilligungen für Dienstleistungserbringende aus EU/EFTA-Staaten sowie 3'500 Bewilligungen für Erwerbstätige aus dem Vereinigten Königreich. Diese Höchstzahlen waren gegenüber 2025 unverändert geblieben.
Was bedeutet dies für Unternehmen?
Unternehmen, die für 2027 die Rekrutierung von Fach- und Führungskräften aus Drittstaaten oder längerfristige grenzüberschreitende Einsätze planen, sollten den kommenden Entscheid aufmerksam verfolgen. Die Höhe und Verteilung der Kontingente bilden einen wichtigen Rahmen für die Arbeitsmarktzulassung von Drittstaatsangehörigen in der Schweiz. Das SEM weist darauf hin, dass deren Zulassung zahlenmässig beschränkt ist und insbesondere das gesamtwirtschaftliche Interesse, die persönlichen Voraussetzungen sowie weitere gesetzliche Zulassungskriterien erfüllt sein müssen.
Unser Tipp:
Planen Sie internationale Rekrutierungen und Mitarbeitereinsätze für 2027 frühzeitig und berücksichtigen Sie die neuen Kontingente, sobald diese veröffentlicht sind.
Redaktionsstand: 17. Oktober 2026. Die Höchstzahlen für 2027 waren zum Zeitpunkt der Redaktion noch nicht publiziert.
Autorin: Gordana Muggler
Kontakt